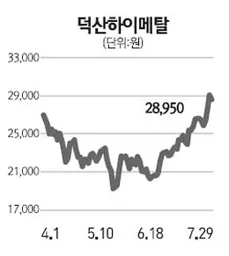
덕산하이메탈 KOSDAQ
요약
- 덕산하이메탈은 반도체 솔더볼·소재 제조 기업입니다.
- 2026년 8월 기준 국민연금 가입자 수는 317명입니다.
- 추정 평균 연봉은 약 6,336만원(월 528만원)입니다.
- 2025년 덕산하이메탈의 매출 2,364억원, 영업이익 28억원, 순이익 -1,157억원을 기록했습니다.
고용
덕산하이메탈 직원수 추이
국민연금 가입자 수 기준
덕산하이메탈 입사·퇴사
- 입사
- 퇴사
덕산하이메탈 평균 연봉 추이
국민연금 기준 추정치
국민연금은 보험료 산정을 위해 적용하는 기준소득월액에 상한액(월 637만원, 6월부터 659만원)이 있어, 실제 월급이 상한액을 초과하더라도 데이터상에는 최대 상한액까지만 반영됩니다. 따라서 특히 고연봉자의 경우 실제 급여와 추정치 간 차이가 발생할 수 있습니다.
재무
덕산하이메탈 매출·영업이익
- 매출액
- 영업이익
덕산하이메탈 자본·부채
- 자본
- 부채
재무제표
| 연도 | 구분 | 매출액 | 영업이익 | 순이익 | 총자산 | 총부채 | 총자본 |
|---|---|---|---|---|---|---|---|
| 2025 | 연결 | 2,364억 | 28억 | -1,157억 | 6,590억 | 3,202억 | 3,388억 |
| 2024 | 연결 | 2,359억 | 186억 | 313억 | 8,185억 | 3,636억 | 4,549억 |
| 2023 | 연결 | 1,445억 | -110억 | 33억 | 7,511억 | 3,295억 | 4,216억 |
AI 사업보고서 요약
총평
덕산하이메탈은 반도체 패키징용 마이크로 솔더볼(130마이크론 미만 초정밀 솔더볼) 분야에서 독점적 지위를 가진 덕산그룹 계열 KOSDAQ 상장사다. 2021년 방산·항법기술 기업 덕산넵코어스(지분 63.24%), 2023년 고압가스·수소용기 업체 덕산에테르씨티를 잇따라 인수하며 솔더 소재·방산·수소용기 3축 포트폴리오로 다각화했다. 본업 솔더볼 매출은 수출 호조로 빠르게 성장(FY23 778억→FY25 1,263억)했으나, FY2025 연결은 매출 2,364억으로 정체된 가운데 종속·관계기업 투자주식 손상 및 미얀마 법인 관련 손상차손이 한꺼번에 반영되며 당기순손실 -1,157억(전년 +313억)을 기록했다. 영업이익은 흑자(28억)지만 영업외·금융비용이 순이익을 끌어내린 전형적 '본업 흑자, 손상 적자' 구조. 자회사 덕산넵코어스의 IPO를 추진 중이며(2026년 임시주총 통과, ISS 찬성 권고) 중복상장 가이드라인의 시험대에 올라 있다.
실적·성장 (연결)
- 매출: FY2025 2,364억 (FY2024 2,359억, 보합 / FY2023 1,445억 대비 +64%)
- 영업이익: 28억 (FY2024 186억 → -85%). 매출총이익률 18.6%(전년 23.7%)로 하락, 판관비는 413억으로 증가.
- 당기순이익: -1,157억 (FY2024 +313억). 영업외비용 1,185억 + 금융원가 303억이 결정타. 지배주주 귀속 순손실 -1,060억, EPS -2,333원.
- 본업(솔더볼) 자체는 견조: 솔더볼 매출 FY23 778억 → FY24 982억 → FY25 1,263억, 가동률 83.9%. 수출이 성장 견인(솔더볼 수출 1,099억).
사업 분석 (매출·비용 구조)
- 부문별 매출(연결, 내부거래 포함): 덕산하이메탈 솔더볼 1,263억(53.4%), 덕산에테르씨티 고압가스·수소용기 617억(26.1%), 덕산넵코어스 항법솔루션 485억(20.5%). 미얀마 주석제련 법인(DS Myanmar)은 조업 중단(FY25 매출 0), 덕산에스지(데코필름)는 중단영업.
- 비용·수익성: 매출원가 1,923억(원가율 81.4%, 전년 76.3%에서 악화 → 원자재(비철금속/주석) 가격·믹스 영향). 영업이익률 1.2%로 급락. 본업 영업은 흑자 유지하나, 순손실의 본질은 본업이 아니라 손상: 미얀마 법인 대여금 손상차손 153억·현재가치할인 93억, 시리우스홀딩스·가스용기부문(영업권) 손상 등이 영업외비용·금융원가에 반영.
- 방산(덕산넵코어스): 정부 장기공급계약 기반으로 경기변동 영향이 작고 영업수익성 5% 내외로 안정적. 누리호 위성항법장치 탑재 이력, NADCAP Gold 등급 보유.
- 수소용기(덕산에테르씨티): 국내 유일 반도체/디스플레이용 초대형 용기 및 Type1 수소용기 독점 생산. 완주 재검사장 준공(2025.3), Type4 복합용기로 확장.
자금·자본
- 자본금 90.9억(보통주 4,543.7만주, 액면 200원). 2022년 무상증자로 발행주식 2배. 자기주식 없음.
- 신용등급 A0 (NICE디앤비, 정기평가). 금융원가 303억으로 차입 부담이 작지 않음.
주주·지배구조
- 최대주주: 덕산홀딩스(주) 34.88% + 이수훈 대표(특수관계인) 18.99% → 최대주주 및 특수관계인 합계 57.67%. 소액주주 22,615명이 39.69% 보유.
- 덕산홀딩스는 이수훈 64.49% 지배의 그룹 지주사이나, 지주사 자체도 FY 결산 영업손실 -373억·순손실 -319억으로 그룹 전반의 손상 부담이 드러남.
- 공동대표이사 이수훈·김태수 체제. 주가는 2025년 하반기 4천원대~7천원대.
대주주·특수관계자 거래
- 그룹 정점은 덕산홀딩스(주), 관계기업으로 덕산네오룩스(2014년 인적분할로 분리된 OLED 소재사)·대성뉴텍 등. 덕산홀딩스 대여금 88억(만기 3년 연장).
- 자회사 구조: 덕산넵코어스(방산), 시리우스홀딩스→덕산에테르씨티(수소용기), DS Myanmar(주석, 중단), 덕산에스지(중단).
리스크·이슈
- 손상 리스크 현실화: FY2025 대규모 순손실의 원인. 미얀마 정정 불안에 따른 DS Myanmar 조업 중단이 대여금·매출채권 손상으로 이어짐. 향후 가스용기·시리우스홀딩스 영업권 추가 손상 가능성이 KAM으로 지정됨.
- 원자재·환율 노출: 솔더 원료인 주석(LME) 가격에 원가가 직결, 선물로 헤지. 환율 변동 리스크.
- 덕산넵코어스 중복상장 이슈: 모회사 KOSDAQ 상장 상태에서 자회사 IPO 추진 → 일반주주 보호 가이드라인의 시험대. 2026년 임시주총에서 발행주식 총수 기준 72.8%(행사 기준 92.7%) 찬성으로 가결, ISS도 찬성 권고.
감사 의견
- 적정의견 (제27기 별도·연결 모두, 삼일회계법인 — FY2025부터 삼정에서 자유선임 교체).
- 핵심감사사항(KAM): 종속기업투자주식(시리우스홀딩스) 손상평가, 가스용기부문 현금창출단위 영업권 손상평가.
기본정보
| 기업명 | 덕산하이메탈 |
| NPS 사업장명 | 덕산하이메탈(주) |
| 사업자번호(앞6자리) | 620811 |
| 법인등록번호 | 2301110056969 |
| 업종 | 반도체 제조업 |
| 업종코드 | 241101 |
| 사업장유형 | 법인 |
| NPS 가입일 | 1999.07.01 |
| 주소 | 울산광역시 북구 무룡1로 |
| 대표이사 | 이수훈, 김태수 |
| 웹사이트 | https://www.dshm.co.kr |